Domain fußbodendämmung.de kaufen?
Wir ziehen mit dem Projekt
fußbodendämmung.de um.
Sind Sie am Kauf der Domain
fußbodendämmung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fußbodendämmung.de kaufen?
Welche Dämmung für Schallschutz?
Welche Dämmung für Schallschutz eignet sich am besten für Ihr spezifisches Projekt? Es gibt verschiedene Materialien wie beispielsweise Mineralfaser, Schaumstoff oder Schwerfolie, die jeweils unterschiedliche Eigenschaften und Anwendungen haben. Welche Art von Lärm soll gedämmt werden und wie stark muss die Dämmung sein? Ist eine Kombination verschiedener Dämmmaterialien sinnvoll, um optimale Ergebnisse zu erzielen? Ein Fachmann kann Ihnen bei der Auswahl der passenden Dämmung für Ihren Schallschutzbedarf helfen. **
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **


Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
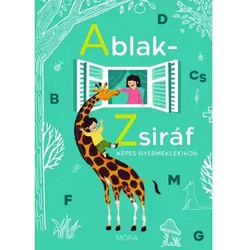
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.16,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **

Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Winrodoor® RenoKIT für Dämmung und Renovierung alter RollladenkästenMaximale Wärmedämmung - minimaler Aufwand: Das System RenoKIT für Dämmung und Renovierung alter Rollladenkästen Die Vernunft gebietet es und die Gesetze lassen sowieso bald keine Ausrede mehr zu: Ältere Gebäude müssen energieeffizienter werden! Wenn aber die Fassade noch nicht erneuert werden muss und die alten Rollladenkästen noch stabil sind, kann das auch mit erstaunlich kleinem Aufwand realisiert werden - nämlich mit RenoKIT. Das clevere Winrodoor Renovierungssystem besteht im wesentlichen aus Dämmplatten für den Kasten.  Die Elemente des Winrodoor Renovierungssystem Renokit: Dämmplatten für den Rollladenkasten Die Kastendämmung reduziert den Wärmeverlust um bist zu 52%, die Reflektorprofile verbessern den U-Wert eines Fensters um bis zu 26% - so wird bares Geld gespart. Die Infrarot-Darstellung eines ungedämmten (A) und eines gedämmten Rollladenkastens (B) zeigt deutlich, wie die Wärme im Raum bleibt und nicht durch den Rollladenkasten entweichen kann. Dunkle, blau-grüne Bereiche stehen für niedrige Temperaturen, helle, rot-gelbe Bereiche für hohe Temperaturen.  Lieferumfang : 10 mm Karton 60 Platten (21 mÂ2) 20 mm Karton 30 Platten (10,5 mÂ2) 30 mm Karton 20 Platten (7 mÂ2)  Das Herzstück des Renovierungssystems RenoKIT sind die speziell für diesen Zweck ent-wickelten Dämmplatten Die Platten bestehen aus einem Material mit hervorragenden Dämmeigenschaften: Ihre Wärmeleitfähigkeit beträgt nach EN 12667 / ISO 8301 bei 10°C 0,035 W/mK. Rollladenkästen, die mit diesen Dämmplatten nachgerüstet werden, weisen einen bis zu 62% verbesserten Usb-Wert auf. Dabei sind die Platten, die wir im Format 500 x 700 mm und in den Stärken 10, 20 und 30 mm liefern, sehr verarbeitungsfreundlich: Sie können problemlos auf die erforderlichen Größen und Formen zurechtgeschnitten werden und lassen sich durch ihre angenehme Flexibilität ohne zusätzliche Einschnitte ins Material für jede Kastengröße zurechtbiegen. Mit diesen Eigenschaften sind unsere Dämmplatten die erste Wahl für eine saubere, preisgünstige Renovierung. Der Usb-Wert W/(m 2 K) im Vergleich:  U sb % Rollladenkasten nicht gedämmt Rollladenkasten + 30 mm RenoKIT Rollladenkasten + 20 mm RenoKIT Rollladenkasten + 10 mm RenoKIT 2,52 0,95 1,18 1,55 0 62 53 38  Â276,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.16,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Dämmung für Schallschutz?
Welche Dämmung für Schallschutz eignet sich am besten für Ihr spezifisches Projekt? Es gibt verschiedene Materialien wie beispielsweise Mineralfaser, Schaumstoff oder Schwerfolie, die jeweils unterschiedliche Eigenschaften und Anwendungen haben. Welche Art von Lärm soll gedämmt werden und wie stark muss die Dämmung sein? Ist eine Kombination verschiedener Dämmmaterialien sinnvoll, um optimale Ergebnisse zu erzielen? Ein Fachmann kann Ihnen bei der Auswahl der passenden Dämmung für Ihren Schallschutzbedarf helfen. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
Ähnliche Suchbegriffe für Finanzinclusion
-
Winrodoor® RenoKIT für Dämmung und Renovierung alter RollladenkästenMaximale Wärmedämmung - minimaler Aufwand: Das System RenoKIT für Dämmung und Renovierung alter Rollladenkästen Die Vernunft gebietet es und die Gesetze lassen sowieso bald keine Ausrede mehr zu: Ältere Gebäude müssen energieeffizienter werden! Wenn aber die Fassade noch nicht erneuert werden muss und die alten Rollladenkästen noch stabil sind, kann das auch mit erstaunlich kleinem Aufwand realisiert werden - nämlich mit RenoKIT. Das clevere Winrodoor Renovierungssystem besteht im wesentlichen aus Dämmplatten für den Kasten.  Die Elemente des Winrodoor Renovierungssystem Renokit: Dämmplatten für den Rollladenkasten Die Kastendämmung reduziert den Wärmeverlust um bist zu 52%, die Reflektorprofile verbessern den U-Wert eines Fensters um bis zu 26% - so wird bares Geld gespart. Die Infrarot-Darstellung eines ungedämmten (A) und eines gedämmten Rollladenkastens (B) zeigt deutlich, wie die Wärme im Raum bleibt und nicht durch den Rollladenkasten entweichen kann. Dunkle, blau-grüne Bereiche stehen für niedrige Temperaturen, helle, rot-gelbe Bereiche für hohe Temperaturen.  Lieferumfang : 10 mm Karton 60 Platten (21 mÂ2) 20 mm Karton 30 Platten (10,5 mÂ2) 30 mm Karton 20 Platten (7 mÂ2)  Das Herzstück des Renovierungssystems RenoKIT sind die speziell für diesen Zweck ent-wickelten Dämmplatten Die Platten bestehen aus einem Material mit hervorragenden Dämmeigenschaften: Ihre Wärmeleitfähigkeit beträgt nach EN 12667 / ISO 8301 bei 10°C 0,035 W/mK. Rollladenkästen, die mit diesen Dämmplatten nachgerüstet werden, weisen einen bis zu 62% verbesserten Usb-Wert auf. Dabei sind die Platten, die wir im Format 500 x 700 mm und in den Stärken 10, 20 und 30 mm liefern, sehr verarbeitungsfreundlich: Sie können problemlos auf die erforderlichen Größen und Formen zurechtgeschnitten werden und lassen sich durch ihre angenehme Flexibilität ohne zusätzliche Einschnitte ins Material für jede Kastengröße zurechtbiegen. Mit diesen Eigenschaften sind unsere Dämmplatten die erste Wahl für eine saubere, preisgünstige Renovierung. Der Usb-Wert W/(m 2 K) im Vergleich:  U sb % Rollladenkasten nicht gedämmt Rollladenkasten + 30 mm RenoKIT Rollladenkasten + 20 mm RenoKIT Rollladenkasten + 10 mm RenoKIT 2,52 0,95 1,18 1,55 0 62 53 38  Â160,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winrodoor® RenoKIT für Dämmung und Renovierung alter RollladenkästenMaximale Wärmedämmung - minimaler Aufwand: Das System RenoKIT für Dämmung und Renovierung alter Rollladenkästen Die Vernunft gebietet es und die Gesetze lassen sowieso bald keine Ausrede mehr zu: Ältere Gebäude müssen energieeffizienter werden! Wenn aber die Fassade noch nicht erneuert werden muss und die alten Rollladenkästen noch stabil sind, kann das auch mit erstaunlich kleinem Aufwand realisiert werden - nämlich mit RenoKIT. Das clevere Winrodoor Renovierungssystem besteht im wesentlichen aus Dämmplatten für den Kasten.  Die Elemente des Winrodoor Renovierungssystem Renokit: Dämmplatten für den Rollladenkasten Die Kastendämmung reduziert den Wärmeverlust um bist zu 52%, die Reflektorprofile verbessern den U-Wert eines Fensters um bis zu 26% - so wird bares Geld gespart. Die Infrarot-Darstellung eines ungedämmten (A) und eines gedämmten Rollladenkastens (B) zeigt deutlich, wie die Wärme im Raum bleibt und nicht durch den Rollladenkasten entweichen kann. Dunkle, blau-grüne Bereiche stehen für niedrige Temperaturen, helle, rot-gelbe Bereiche für hohe Temperaturen.  Lieferumfang : 10 mm Karton 60 Platten (21 mÂ2) 20 mm Karton 30 Platten (10,5 mÂ2) 30 mm Karton 20 Platten (7 mÂ2)  Das Herzstück des Renovierungssystems RenoKIT sind die speziell für diesen Zweck ent-wickelten Dämmplatten Die Platten bestehen aus einem Material mit hervorragenden Dämmeigenschaften: Ihre Wärmeleitfähigkeit beträgt nach EN 12667 / ISO 8301 bei 10°C 0,035 W/mK. Rollladenkästen, die mit diesen Dämmplatten nachgerüstet werden, weisen einen bis zu 62% verbesserten Usb-Wert auf. Dabei sind die Platten, die wir im Format 500 x 700 mm und in den Stärken 10, 20 und 30 mm liefern, sehr verarbeitungsfreundlich: Sie können problemlos auf die erforderlichen Größen und Formen zurechtgeschnitten werden und lassen sich durch ihre angenehme Flexibilität ohne zusätzliche Einschnitte ins Material für jede Kastengröße zurechtbiegen. Mit diesen Eigenschaften sind unsere Dämmplatten die erste Wahl für eine saubere, preisgünstige Renovierung. Der Usb-Wert W/(m 2 K) im Vergleich:  U sb % Rollladenkasten nicht gedämmt Rollladenkasten + 30 mm RenoKIT Rollladenkasten + 20 mm RenoKIT Rollladenkasten + 10 mm RenoKIT 2,52 0,95 1,18 1,55 0 62 53 38  Â189,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.